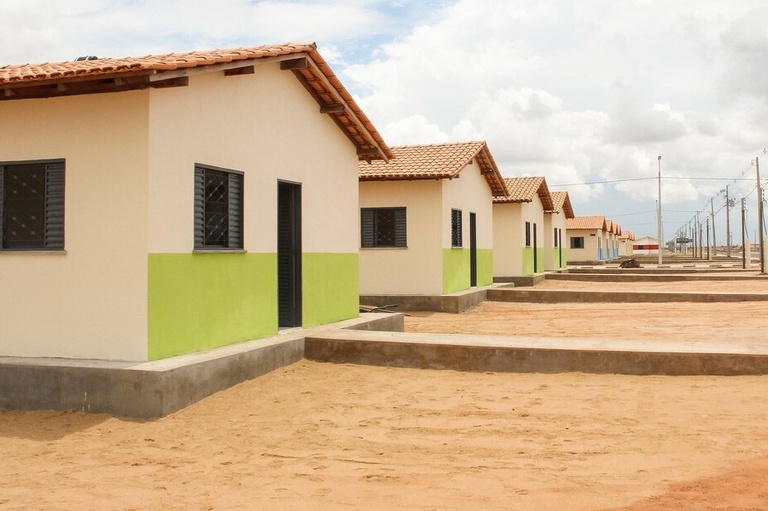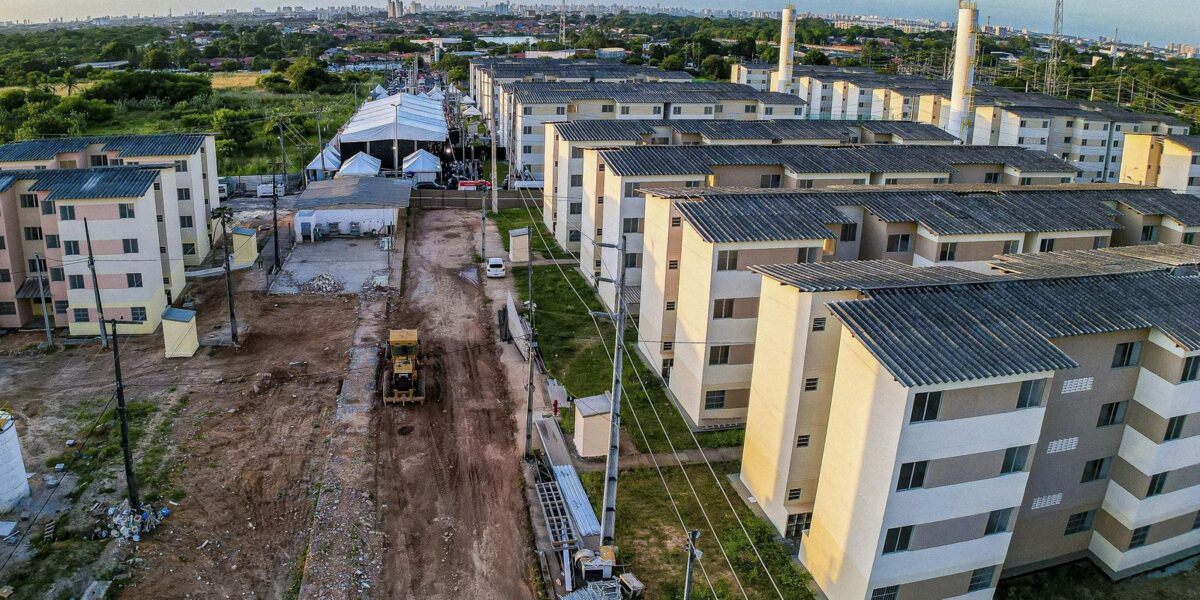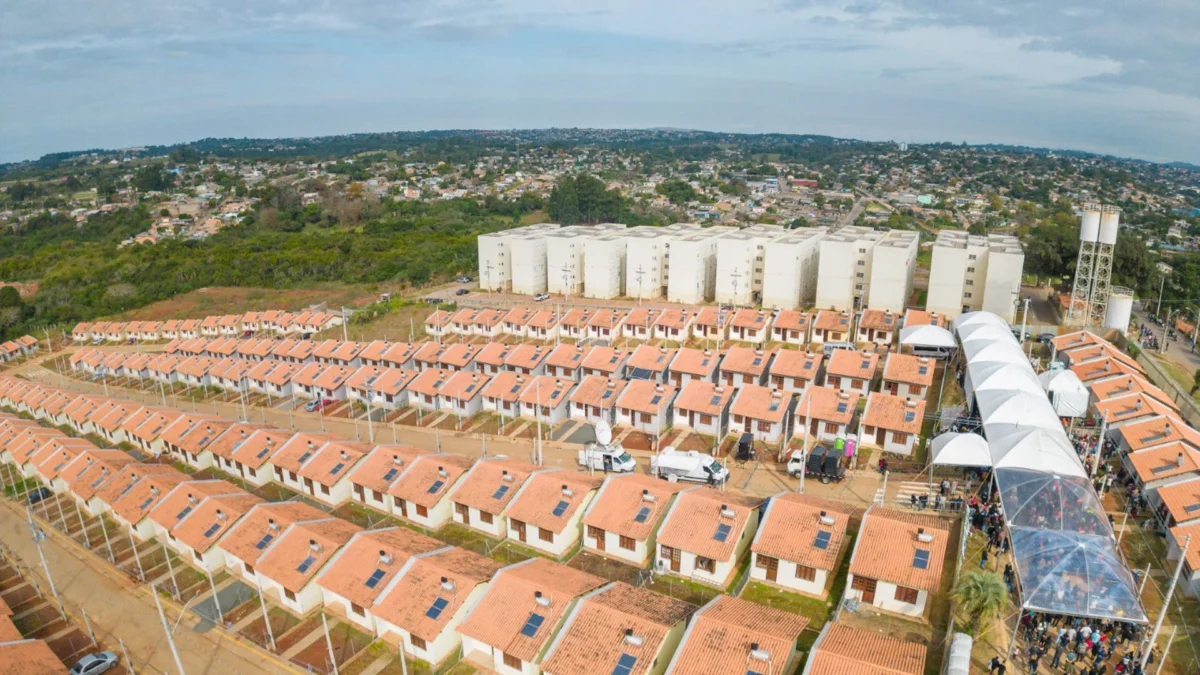
Comprar um imóvel ainda é um desafio para muitas famílias brasileiras, principalmente diante dos preços elevados e das dificuldades para conseguir crédito imobiliário. Para facilitar esse acesso, o governo federal mantém o Minha Casa, Minha Vida, programa habitacional que oferece condições especiais de financiamento e descontos para quem deseja conquistar a casa própria.
Em 2026, o programa passou por atualizações nos limites de renda familiar e ampliou o atendimento para diferentes perfis de compradores. Agora, famílias com renda mensal de até R$ 13 mil também podem encontrar opções de financiamento dentro da iniciativa.
As condições variam conforme a renda, a localização do imóvel e a composição familiar. Dependendo da situação, o interessado pode conseguir juros reduzidos e subsídios que diminuem significativamente o valor necessário para comprar uma residência.
Quais são as faixas de renda do Minha Casa, Minha Vida em 2026?
O programa está dividido em quatro faixas para famílias que vivem em áreas urbanas. Cada categoria possui limites específicos de renda e condições próprias de financiamento.
Confira como ficou a divisão:
Faixa Renda familiar mensal
Faixa 1 ….. Até R$ 3.200
Faixa 2 ….. De R$ 3.200,01 a R$ 5.000
Faixa 3 ….. De R$ 5.000,01 a R$ 9.600
Faixa 4 ….. De R$ 9.600,01 a R$ 13.000
Para quem mora em áreas rurais, o enquadramento considera a renda familiar anual:
- Faixa 1: até R$ 50 mil por ano.
- Faixa 2: de R$ 50.000,01 a R$ 70.900 por ano.
- Faixa 3: de R$ 70.900,01 a R$ 134 mil por ano.
O cálculo considera a renda bruta dos integrantes da família. Alguns benefícios, como Bolsa Família, BPC e seguro-desemprego, não entram no cálculo de renda para o enquadramento nas faixas, conforme as regras aplicáveis.
Como funciona o financiamento da casa própria?
O Minha Casa, Minha Vida trabalha com duas modalidades principais: atendimento subsidiado e financiamento habitacional.
Na primeira, voltada principalmente às famílias de menor renda, o governo participa da viabilização das moradias por meio de recursos públicos. Dependendo da modalidade e das condições da família, o imóvel pode ter um subsídio muito elevado, reduzindo consideravelmente o custo para o beneficiário.
Na modalidade financiada, o interessado escolhe um imóvel e solicita crédito em uma instituição financeira habilitada. A aprovação depende da análise de renda, capacidade de pagamento e demais critérios bancários.
O financiamento pode ser utilizado para comprar imóveis novos ou usados, além de construir uma residência, conforme as condições da linha contratada.
Quais são os subsídios oferecidos pelo programa?
Um dos principais atrativos do Minha Casa, Minha Vida é a possibilidade de receber descontos para diminuir o valor do financiamento.
Famílias com renda mensal de até R$ 5 mil podem ter acesso a subsídios de até R$ 55 mil – na região Norte, pode chegar a R$ 65 mil.
O valor efetivamente concedido depende da renda familiar, da localização do imóvel e de outros critérios utilizados no cálculo.
Na prática, esse desconto pode reduzir o valor da entrada, diminuir o saldo financiado ou tornar as prestações mais acessíveis.
Quais são as taxas de juros do Minha Casa, Minha Vida?
As taxas são definidas de acordo com a renda familiar e a região onde o imóvel está localizado. Famílias com menor renda podem conseguir condições mais vantajosas.
Na Faixa 1, por exemplo, as taxas nominais começam em 4% ao ano para cotistas do FGTS nas regiões Norte e Nordeste.
Já na Faixa 3, os juros nominais são de 7,66% ou 8,16% ao ano, conforme as condições aplicáveis.
Para a Faixa 4, destinada à classe média, a taxa nominal informada é de 10% ao ano.
O prazo de pagamento pode chegar a 35 anos, dependendo da operação e da aprovação da instituição financeira.
Quem pode participar do Minha Casa, Minha Vida?
O programa é destinado às famílias que se enquadram nos limites de renda estabelecidos e atendem às exigências habitacionais.
Entre os principais critérios estão:
- Ter renda familiar dentro dos limites de alguma faixa do programa;
- Não possuir imóvel residencial próprio nas condições que impedem o enquadramento;
- Não ter financiamento habitacional ativo nas condições vedadas pelas regras do programa;
- Não ter recebido anteriormente benefício habitacional semelhante que impeça uma nova participação;
- Passar pela análise da instituição financeira, quando a modalidade exigir financiamento.
A análise considera a situação de cada família e as regras específicas da modalidade escolhida.
Como fazer a inscrição no Minha Casa, Minha Vida?
O procedimento depende da faixa de renda e do tipo de atendimento desejado.
Famílias da Faixa 1 que procuram moradias subsidiadas
Quem deseja participar da modalidade subsidiada deve procurar a prefeitura do município, o governo estadual ou uma entidade organizadora habilitada, conforme a modalidade disponível.
O caminho normalmente envolve:
- Realizar o cadastro habitacional no município;
- Manter os dados do Cadastro Único atualizados;
- Aguardar a abertura de oportunidades e o processo de seleção;
- Passar pela verificação dos critérios do programa;
- Apresentar a documentação solicitada quando convocado.
É importante destacar que estar cadastrado não garante a concessão de uma moradia. A seleção depende da disponibilidade de unidades e do atendimento às exigências estabelecidas.
Famílias que desejam financiar um imóvel
Nas modalidades financiadas, o procedimento é diferente. Não é necessário realizar inscrição na prefeitura nem aguardar uma seleção pública.
O interessado deve:
- Escolher uma casa ou apartamento que se enquadre nas condições do programa;
- Fazer uma simulação de financiamento;
- Apresentar os documentos pessoais e comprovantes de renda;
- Aguardar a análise de crédito;
- Assinar o contrato caso o financiamento seja aprovado.
A simulação pode ser realizada pelos canais da Caixa Econômica Federal ou de outras instituições financeiras habilitadas.
Quem tem prioridade para conseguir uma moradia?
Na modalidade subsidiada, algumas famílias podem ter prioridade no processo de seleção.
Entre os grupos que recebem atenção especial estão:
- Famílias chefiadas por mulheres;
- Famílias com pessoas com deficiência;
- Núcleos familiares com idosos;
- Famílias com crianças ou adolescentes;
- Pessoas em situação de vulnerabilidade social;
- Famílias indígenas e quilombolas, conforme os critérios aplicáveis.
Essas prioridades fazem parte das políticas de atendimento habitacional e devem ser consideradas durante os processos de seleção.
Lista de cargos, salários e prazo de inscrição
O Minha Casa, Minha Vida não é um concurso público nem um processo seletivo para contratação de funcionários. Por isso, não oferece vagas de emprego ou salários profissionais.
Confira as informações:
- Cargos disponíveis: não há cargos ou vagas de trabalho. O programa atende famílias interessadas em adquirir uma moradia.
- Salários: não se aplica. O critério utilizado é a renda familiar mensal ou anual.
- Renda mínima: não existe um valor mínimo único para todas as modalidades; o enquadramento depende das regras de cada linha.
- Renda máxima urbana: R$ 13 mil por mês.
- Subsídios: até R$ 65 mil na Região Norte e R$ 55 mil nas demais regiões para famílias elegíveis com renda de até R$ 5 mil.
- Prazo de inscrição: não existe uma data nacional única de encerramento. Na modalidade subsidiada, os interessados devem acompanhar os períodos de cadastro e seleção divulgados pela prefeitura ou entidade responsável. Na modalidade financiada, as solicitações podem ser feitas ao longo do ano, conforme as condições do programa.
Vale a pena participar do Minha Casa, Minha Vida?
Para quem deseja sair do aluguel e comprar o primeiro imóvel, o programa pode representar uma oportunidade importante. Os juros reduzidos e os subsídios ajudam a diminuir os custos da aquisição, especialmente para famílias com renda mais baixa.
Antes de fechar negócio, porém, é fundamental comparar as condições oferecidas, verificar o valor das prestações e avaliar se o orçamento familiar comporta o compromisso financeiro.
Também é recomendável utilizar os simuladores oficiais para conhecer as possibilidades de financiamento e conferir se o imóvel escolhido atende às exigências do programa.
Com as novas faixas de renda de 2026, o Minha Casa, Minha Vida contempla desde famílias em situação de maior vulnerabilidade até compradores de classe média que buscam condições diferenciadas para financiar a residência própria.